Planos de Saúde / MEI e PJ
Plano de saúde MEI ou individual: qual vale mais a pena?
Por Beathriz Amanda | Especialista em Planos de Saúde e Seguros
Conteúdo informativo. Confirme as condições na proposta vigente e nas fontes oficiais das operadoras e da ANS.
Publicado em Atualizado em
Índice
Se você tem MEI, provavelmente já se perguntou se vale a pena contratar o plano de saúde pelo CNPJ ou procurar uma opção individual.
A resposta não deveria ser simplesmente “MEI é mais barato”.
O plano contratado pelo MEI é um plano coletivo empresarial. Já o plano individual ou familiar é contratado diretamente pela pessoa física. Essa diferença interfere no reajuste, na forma de contratação, na manutenção do vínculo e nas opções disponíveis no mercado.
Em muitos casos, a contratação empresarial pelo MEI pode apresentar uma proposta interessante. Mas o plano individual possui uma vantagem importante: nos contratos regulamentados, o reajuste anual tem percentual máximo definido pela ANS e a contratação não depende da manutenção de um CNPJ.
Por isso, a comparação correta não é apenas:
“Qual mensalidade é menor hoje?”
É:
“Qual modalidade faz mais sentido para meu perfil agora e ao longo do tempo?”
MEI x plano individual: a diferença em resumo
| Critério | Plano pelo MEI | Plano individual/familiar |
|---|---|---|
| Contratação | CNPJ / empresário individual | CPF |
| Modalidade | Coletivo empresarial | Individual ou familiar |
| Tempo mínimo do MEI | Pelo menos 6 meses de atividade comprovada | Não exige CNPJ |
| Reajuste anual | Segue regras dos contratos coletivos | Percentual máximo definido pela ANS nos contratos regulamentados |
| Dependência do CNPJ | Sim | Não |
| Carência | Pode existir conforme contrato e quantidade de beneficiários | Pode existir conforme contrato |
| Rede | Depende do produto | Depende do produto |
| Disponibilidade | Depende das opções empresariais disponíveis | Depende das opções individuais disponíveis |
A principal conclusão já pode ser antecipada: não existe vencedor universal.
O MEI pode ser interessante para quem possui CNPJ estável e encontra uma proposta empresarial competitiva. O individual pode fazer mais sentido para quem prioriza previsibilidade de reajuste e não quer que a continuidade do plano dependa da atividade empresarial.
Como funciona o plano de saúde pelo MEI?
O MEI pode contratar um plano coletivo empresarial na condição de empresário individual.
A ANS exige comprovação de pelo menos seis meses de atividade empresarial, com inscrição no órgão competente e registro ativo perante a Receita Federal. Consulte a regra na ANS.
A modalidade pode permitir a inclusão de pessoas elegíveis conforme as condições do contrato, como funcionários e integrantes do grupo familiar.
Mas ter MEI não significa automaticamente poder contratar qualquer plano empresarial disponível no mercado. Cada produto pode possuir regras comerciais próprias relacionadas a quantidade de beneficiários, região, idade, elegibilidade, documentação, composição do grupo e disponibilidade.
Se você quiser entender primeiro toda a modalidade, veja também como funciona o plano de saúde para MEI.
Plano MEI é sempre mais barato que o individual?
Não.
É possível encontrar propostas empresariais pelo MEI com mensalidades competitivas, mas preço depende de operadora, produto, idade dos beneficiários, quantidade de vidas, cidade, rede hospitalar, acomodação, coparticipação e condições comerciais vigentes.
Imagine duas propostas:
Plano MEI A — R$ 900 por mês
Rede mais enxuta e coparticipação em determinadas utilizações.
Plano Individual B — R$ 1.050 por mês
Inclui o hospital prioritário da família e possui uma configuração diferente de coparticipação.
O plano pelo MEI parece economizar R$ 150 por mês.
Mas essa diferença pode deixar de ser decisiva se o hospital que motivou a contratação não estiver na rede ou se a coparticipação aumentar significativamente o custo de uso.
R$ 900 contra R$ 1.050 não é uma comparação completa.
O correto é comparar quanto custa e o que cada produto entrega por esse valor.
Os valores acima são apenas ilustrativos e não representam uma cotação vigente.
Para entender melhor como os preços empresariais são formados, veja quanto custa um plano de saúde empresarial.
O reajuste é uma das diferenças mais importantes
Nos planos individuais ou familiares regulamentados, a ANS define anualmente o percentual máximo de reajuste.
Para contratos com aniversário entre maio de 2026 e abril de 2027, o índice máximo autorizado é de 5,11%. Já os planos coletivos, categoria em que se enquadra o plano empresarial contratado pelo MEI, não seguem esse mesmo teto anual. Veja o esclarecimento da ANS.
Isso não significa que o plano MEI necessariamente terá reajuste maior.
Significa que a previsibilidade regulatória é diferente.
Por isso, não basta comparar a mensalidade inicial. Vale considerar também como cada modalidade funciona ao longo do tempo.
O plano MEI depende da manutenção do CNPJ
Esse ponto merece atenção.
O plano empresarial existe porque há uma atividade empresarial que permite essa contratação.
A ANS prevê que a condição do empresário individual seja comprovada na contratação e periodicamente, conforme as regras aplicáveis. Se a regularidade necessária não for demonstrada, isso pode afetar a continuidade do contrato.
Portanto, se você pretende encerrar o MEI em breve, essa informação muda a análise.
O plano individual não depende desse vínculo empresarial.
Pergunta prática: você pretende manter esse CNPJ de forma regular nos próximos anos?
Se a resposta for incerta, não ignore esse ponto apenas porque a proposta pelo MEI ficou mais barata.
Plano MEI tem carência?
Pode ter — e ter CNPJ não significa contratar automaticamente sem carência.
Nos contratos empresariais com menos de 30 beneficiários, podem existir períodos de carência quando previstos no contrato.
Já nos contratos empresariais com 30 ou mais beneficiários, existem situações específicas em que o ingresso pode ocorrer sem cumprimento de carência, desde que os requisitos e prazos regulatórios sejam atendidos.
Como muitas contratações realizadas por MEI envolvem poucos beneficiários, o mais seguro é não partir da expectativa de que “CNPJ significa plano sem carência”. Confira a proposta antes de cancelar qualquer plano atual.
Se você já possui outro plano, também vale verificar separadamente eventual portabilidade de carências, aproveitamento de períodos já cumpridos ou condições comerciais oferecidas pela nova operadora.
Veja nosso guia completo sobre carência no plano de saúde empresarial.
A rede pode decidir a comparação
Não adianta descobrir que o plano MEI custa menos se os hospitais que você realmente utiliza não estiverem naquele produto.
E também não adianta pagar mais pelo individual imaginando que ele necessariamente possui uma rede superior.
A rede depende do produto específico.
Antes de escolher, defina hospitais indispensáveis, laboratórios importantes, serviços prioritários, cidade onde você mais utiliza o plano e eventual necessidade de atendimento em outras regiões.
Depois compare os produtos. Não compare somente marcas.
Uma mesma operadora pode ter diferentes categorias com redes distintas.
Para aprofundar esse ponto, veja como avaliar a rede credenciada antes de contratar um plano.
Quando o plano pelo MEI tende a fazer mais sentido?
Ele merece entrar seriamente na comparação quando:
- você já possui MEI ativo e regular há pelo menos seis meses;
- pretende manter a atividade empresarial;
- existem produtos empresariais adequados ao seu perfil;
- a rede atende às suas prioridades;
- a proposta apresenta boa relação entre custo e benefício;
- você entende as regras de reajuste e manutenção do contrato.
Não abra ou mantenha um MEI apenas olhando a mensalidade de um plano sem compreender as demais implicações da contratação.
Quando o plano individual pode fazer mais sentido?
O individual merece atenção especialmente quando você:
- não possui CNPJ elegível;
- não pretende manter atividade empresarial;
- valoriza a previsibilidade do reajuste anual;
- encontrou uma boa opção individual disponível na sua região;
- prefere que o contrato não dependa da continuidade de um CNPJ.
Existe ainda uma questão prática: nem sempre haverá uma opção individual equivalente disponível para comparar com o empresarial.
A disponibilidade de produtos muda conforme operadora, região e momento da contratação. Por isso, uma comparação real começa verificando o que pode efetivamente ser contratado no seu perfil.
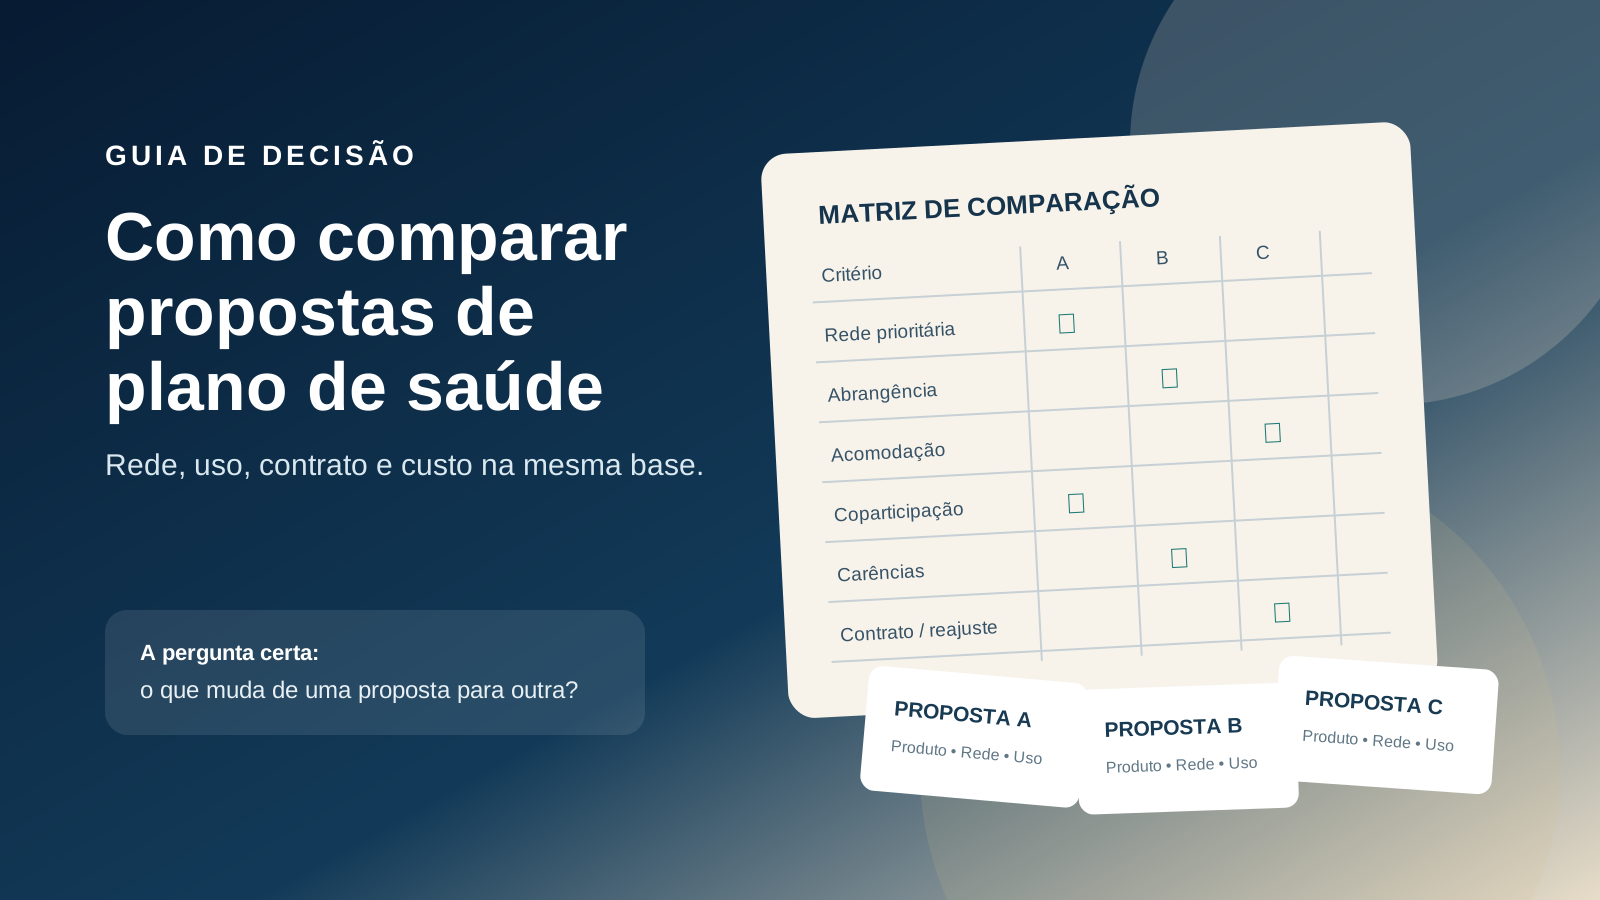
Não escolha sem fazer esta comparação lado a lado
Se você possui MEI e tem acesso às duas modalidades, organize a decisão desta forma:
| Pergunta | MEI | Individual |
|---|---|---|
| Mensalidade atual | R$ ___ | R$ ___ |
| Hospital principal está na rede? | Sim / Não | Sim / Não |
| Coparticipação | ___ | ___ |
| Acomodação | ___ | ___ |
| Abrangência | ___ | ___ |
| Carência aplicável | ___ | ___ |
| Reajuste | Regra coletiva | Teto anual ANS nos contratos regulamentados |
| Depende de CNPJ ativo | Sim | Não |
| Custo anual atual | R$ ___ | R$ ___ |
Só depois responda: qual dessas diferenças realmente importa para você?
Essa tabela costuma ser mais útil do que começar perguntando qual operadora é “a melhor”.
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
MEI ou individual: qual vale mais a pena afinal?
Se você chegou até aqui esperando uma resposta como “MEI sempre ganha”, ela seria fácil — mas não seria uma boa orientação.
O plano pelo MEI pode apresentar uma ótima relação entre custo e rede em determinados perfis.
O individual oferece uma vantagem regulatória importante na previsibilidade do reajuste e não depende da continuidade da empresa.
A decisão deveria considerar pelo menos cinco pontos:
- preço;
- rede;
- reajuste;
- carência;
- estabilidade do CNPJ.
A modalidade é importante. Mas o produto concreto que você está contratando é ainda mais.
Perguntas frequentes
MEI pode contratar plano de saúde empresarial?
Sim. O empresário individual pode contratar plano coletivo empresarial desde que cumpra as condições aplicáveis. A ANS exige comprovação de pelo menos seis meses de atividade empresarial.
Plano de saúde MEI é mais barato?
Pode ser, mas não existe garantia. O valor depende do produto, região, idade, quantidade de beneficiários, rede e demais condições comerciais.
Qual tem reajuste menor: MEI ou individual?
Não é possível garantir qual terá menor reajuste futuro. A diferença é que o plano individual ou familiar regulamentado possui percentual máximo anual definido pela ANS, enquanto os coletivos empresariais não seguem esse mesmo teto.
Preciso ter MEI há quanto tempo para contratar?
A ANS estabelece comprovação de atividade empresarial por pelo menos seis meses para a contratação empresarial por empresário individual.
Posso colocar minha família no plano MEI?
Pode haver inclusão de integrantes do grupo familiar conforme as regras de elegibilidade previstas no contrato.
Se eu fechar meu MEI, o que acontece com o plano?
A perda da condição empresarial que fundamentou a contratação pode afetar a continuidade do contrato. Por isso, a regularidade precisa ser verificada conforme as regras aplicáveis.
Posso trocar meu plano individual por um empresarial?
Pode ser possível, mas não cancele o atual antes de verificar elegibilidade, início de vigência, rede e carências da nova contratação. Veja também nosso guia sobre portabilidade de carências.
Quer comparar plano MEI e individual com as opções disponíveis para você?
Você não precisa decidir apenas pelo argumento de que “pelo CNPJ é mais barato”.
A AION pode analisar as alternativas disponíveis considerando idade dos beneficiários, cidade, número de vidas, hospitais desejados, acomodação, coparticipação, modalidade de contratação e mensalidade.
Assim, você consegue enxergar o que muda de verdade entre as opções antes de contratar.
Produtos, preços, redes, elegibilidade e condições de contratação variam conforme operadora, região e perfil. Confirme as condições vigentes da proposta antes da contratação.
Compartilhe este artigo
Escolha um canal ou copie o link.
plano de saúde MEI · plano de saúde individual · MEI ou individual · plano empresarial MEI · plano de saúde pelo CNPJ · plano de saúde pelo CPF · plano para microempreendedor · comparar plano de saúde