Planos de Saúde
Como escolher um plano de saúde empresarial: 7 critérios para comparar
Por Beathriz Amanda | Especialista em Planos de Saúde e Seguros
Conteúdo informativo. Confirme as condições na proposta vigente e nas fontes oficiais das operadoras e da ANS.
Publicado em Atualizado em
Índice
Para escolher um plano de saúde empresarial, comece pelo perfil da equipe e pelos locais onde ela precisa de atendimento. Elimine as opções que não atendem a essas necessidades; depois compare cobertura, carência e custo total. O nome da operadora e a mensalidade ajudam na decisão, mas não mostram, sozinhos, o que o produto entrega.
Uma empresa com todos os beneficiários em Sorocaba pode ter prioridades diferentes de outra com funcionários em vários estados. O plano precisa acompanhar essa rotina e caber no orçamento da empresa, inclusive depois da contratação.
Os sete critérios abaixo ajudam a organizar a cotação e a conferir as propostas antes de assinar.
Já recebeu propostas para sua empresa? Compare as diferenças com a AION.
Solicitar análise das propostas1. Defina quem entrará no plano e o que a equipe precisa
Prepare uma relação com quantidade de titulares e dependentes, idades e cidades de atendimento. Acrescente os hospitais e laboratórios considerados importantes e informe se há funcionários que trabalham ou viajam com frequência para outras regiões.
Separe também o que é indispensável do que seria desejável. Atendimento na cidade onde a equipe mora pode ser obrigatório; um hospital distante, usado raramente, talvez seja uma preferência. Essa distinção evita pagar por características pouco utilizadas ou cortar algo essencial para reduzir a mensalidade.
A contratação empresarial exige a verificação do vínculo dos beneficiários com a empresa. As condições para inclusão de dependentes e a documentação precisam ser conferidas na proposta e no contrato. Ter um CNPJ não permite incluir qualquer pessoa nem garante acesso a todos os produtos.
Para o empresário individual, há regras próprias de elegibilidade. Se esse for o seu caso, consulte primeiro o guia de plano de saúde para MEI. A quantidade mínima de vidas deve ser confirmada para o produto e a região da cotação.
2. Confira a rede do produto e as cidades de atendimento
Peça a identificação completa do produto, com nome, categoria e número de registro na ANS. Use esses dados para consultar a rede oficial: uma lista de hospitais associada apenas ao nome da operadora pode corresponder a outra linha de planos.
Para cada prestador importante, verifique a unidade e o tipo de atendimento disponível naquele produto. Um hospital pode ter mais de uma unidade, e o atendimento pode variar conforme o serviço. Registre a fonte e a data da consulta e confirme a informação novamente antes da contratação.
Abrangência e rede são duas verificações diferentes. A abrangência indica a área geográfica do plano; a rede mostra os prestadores disponíveis. Um produto nacional ainda precisa ser avaliado nas cidades em que os beneficiários estarão. Um regional pode atender à rotina da empresa, desde que sua área e sua rede sejam suficientes.
Para equipes da região, o guia de rede hospitalar dos planos de saúde em Sorocaba ajuda a organizar essa consulta. Já o artigo sobre plano empresarial em Sorocaba aprofunda a escolha local.
Já tem uma lista de hospitais que não podem faltar? Converse com a Beathriz pelo WhatsApp e informe as cidades e os prestadores que deseja verificar.
3. Compare cobertura assistencial e acomodação
Antes de avaliar apartamento ou enfermaria, confira a cobertura assistencial contratada. Um plano ambulatorial e um plano que também inclui atendimento hospitalar não são equivalentes. Verifique se a proposta reúne as coberturas necessárias, inclusive obstetrícia quando fizer parte da escolha.
Nos planos com internação, a acomodação pode ser coletiva, em enfermaria, ou individual, em quarto. Compare essa característica em propostas semelhantes: trocar a acomodação não deve esconder uma mudança de rede, abrangência ou cobertura.
Se houver reembolso por livre escolha, peça as regras, os limites e a forma de cálculo. A existência desse benefício não significa que qualquer despesa particular será restituída integralmente. A ANS explica os limites contratuais na orientação sobre reembolso de despesas.
Consulte também a página da ANS sobre segmentação assistencial. Para aprofundar a acomodação, veja enfermaria ou apartamento no plano empresarial.
4. Entenda a coparticipação antes de aceitar uma mensalidade menor
Em um plano com coparticipação, determinados atendimentos podem gerar cobrança adicional à mensalidade. O valor e os serviços sujeitos à cobrança dependem das condições do produto.
Peça a tabela aplicável e confira quais consultas, exames, terapias ou outros atendimentos podem gerar despesa. Verifique também quando a cobrança ocorre e se há limites previstos. Compare o custo em situações de pouco uso e de uso mais frequente, sem tratar a simulação como previsão exata.
A empresa precisa definir quem pagará essa parcela e como explicará a regra aos beneficiários. Uma mensalidade menor pode ser compatível com o orçamento, mas a decisão deve considerar as despesas de utilização e a previsibilidade desejada.
O guia de plano empresarial com ou sem coparticipação aprofunda essa comparação.
5. Confirme quando os beneficiários poderão usar cada cobertura
Plano empresarial não significa ausência automática de carência. Peça os prazos por cobertura, as condições de eventual redução e as regras para inclusões posteriores.
Segundo a ANS, nos contratos empresariais com 30 ou mais beneficiários, a dispensa de carência depende do pedido de ingresso dentro de 30 dias da celebração do contrato ou da vinculação à empresa. A existência de uma condição de isenção deve ser verificada para o ingresso de cada beneficiário; não basta olhar o tamanho da empresa.
Veja o detalhamento no artigo de carência no plano de saúde empresarial. A ANS também reúne essas regras na orientação sobre planos coletivos empresariais.
Se a empresa já tem plano, organize a transição antes de cancelar o contrato atual. Confira a aceitação, a vigência e as condições do novo plano. A portabilidade de carências tem requisitos próprios e deve ser avaliada para cada beneficiário, conforme as orientações da ANS sobre portabilidade.
6. Avalie o custo total e as regras de reajuste
Solicite as propostas para o mesmo grupo de beneficiários e a mesma região. Idades, produto, rede, acomodação e condições de contratação influenciam o valor. Ao comparar duas mensalidades, identifique primeiro o que mudou entre as opções.
Além da mensalidade, verifique coparticipação, eventuais taxas informadas e despesas que possam ficar fora da cobertura. Se a empresa já oferece o benefício, use o histórico de utilização para estudar cenários, sem assumir que o comportamento futuro será idêntico.
Leia a cláusula de reajuste e pergunte como o percentual é calculado. Nos coletivos, as regras diferem conforme o tamanho do contrato: os grupos com menos de 30 beneficiários entram, em regra, no agrupamento de contratos da operadora, com exceções; com 30 ou mais, as cláusulas são negociadas entre as partes. O teto divulgado para planos individuais não deve ser usado como previsão do reajuste empresarial.
A referência regulatória é a página da ANS sobre reajuste de planos coletivos. Para entender o impacto no orçamento, consulte quanto custa um plano empresarial e por que o plano de saúde aumenta todo ano.
Se já recebeu propostas, a AION pode organizar as diferenças usando as idades e o perfil real da empresa. Peça uma comparação com a Beathriz.
7. Coloque as propostas lado a lado e confirme por escrito
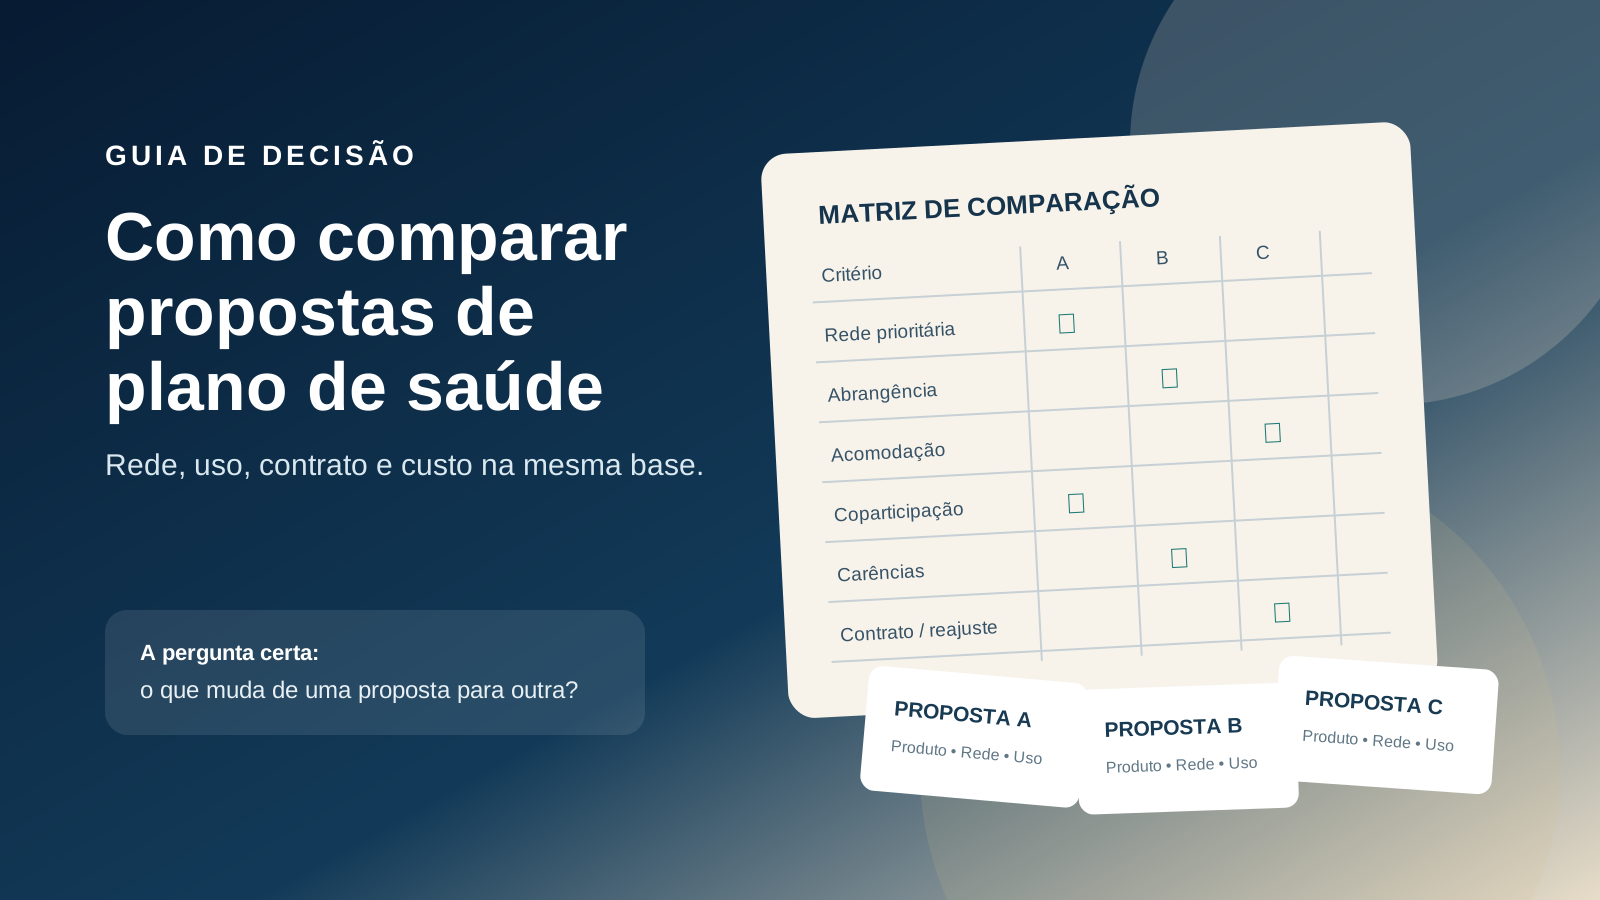
Uma comparação útil precisa mostrar o produto completo. Use uma tabela com nome e registro do plano, rede necessária, abrangência, cobertura, acomodação, coparticipação, carências, mensalidade e regra de reajuste. Se faltar um desses dados, peça a confirmação antes de decidir.
O exemplo abaixo é ilustrativo, sem preços nem indicação de operadora. Imagine uma equipe concentrada em uma cidade, com poucas viagens.
| Critério | Proposta A | Proposta B |
|---|---|---|
| Atendimento na cidade | Prestadores necessários confirmados | Um prestador necessário não consta |
| Abrangência | Regional | Nacional |
| Coparticipação | Presente; tabela recebida | Ausente |
| Acomodação | Enfermaria | Apartamento |
| Carências | Condições recebidas | Confirmação pendente |
A proposta B tem abrangência maior e acomodação individual, mas falta um prestador necessário e há uma informação pendente. A proposta A merece análise da coparticipação e do orçamento. Ainda não há dados suficientes para escolher: as diferenças devem ser resolvidas antes de comparar o custo final.
Se a equipe estivesse distribuída por vários estados, a abrangência teria outro peso. A tabela serve para identificar o que importa àquela empresa, sem transformar uma característica isolada em recomendação universal.
Os guias de Porto Saúde empresarial, SulAmérica empresarial e Amil empresarial ajudam a aprofundar alternativas que já estejam na sua cotação. As condições precisam ser conferidas no produto ofertado.
Confira se está comparando a mesma versão da proposta
Antes de preencher a tabela, identifique a data de emissão, a validade informada e a versão de cada cotação. Confira se todas consideram as mesmas pessoas, idades, cidade e modalidade de contratação. Se uma opção mudar de produto, acomodação ou composição do grupo, registre a mudança e peça uma nova comparação nessa mesma base.
Não presuma que uma condição de uma proposta antiga continua disponível. Quando o documento não trouxer a validade ou uma informação decisiva, peça confirmação atualizada antes de usar aquela opção na decisão.
Separe informação confirmada, divergente e pendente
Acrescente à comparação uma coluna de evidência. Registre o documento ou a fonte consultada, a data e o que falta resolver. Use estes três estados:
- Confirmado: a informação está identificada na documentação pertinente e, quando mutável, foi conferida em fonte oficial atual.
- Divergente: a cotação, a informação comercial ou a fonte oficial apresentam dados diferentes. Descreva a diferença e peça esclarecimento antes de decidir.
- Pendente: o dado não foi fornecido ou não pôde ser verificado. Um campo em branco não significa ausência de cobrança, cobertura garantida ou carência dispensada.
Por exemplo: se um hospital aparece em uma apresentação comercial, mas não foi confirmado para o produto e a unidade desejados, marque esse critério como pendente. Não o trate como um benefício comprovado só porque consta em uma lista genérica.
O que pedir quando a comparação ainda estiver incompleta
Envie ao responsável pela cotação uma lista objetiva: “Estas propostas consideram as mesmas pessoas e idades? Confirme o nome e o registro do produto, a validade da cotação, a rede do produto nas unidades indicadas, a tabela de coparticipação, as condições de carência e a vigência proposta. Indique os documentos correspondentes e esclareça as divergências abaixo.”
Depois de receber as respostas, atualize a tabela e volte aos itens indispensáveis da empresa. Uma característica desejável não resolve a ausência de outra que seja essencial. Essa conferência organiza a escolha; não substitui a análise da proposta e do contrato efetivamente apresentados.
Checklist antes de contratar
- Grupo de beneficiários e vínculos de elegibilidade conferidos.
- Nome, categoria e registro do produto identificados.
- Rede necessária e cidades de atendimento verificadas em fonte oficial, com data.
- Cobertura assistencial, acomodação e eventual reembolso esclarecidos.
- Mensalidade, coparticipação e demais despesas informadas.
- Carências e condições de ingresso recebidas por escrito.
- Critérios de reajuste, vigência, inclusão de pessoas e cancelamento lidos.
- Transição organizada, se houver plano anterior.
Consulte também a situação da operadora e do produto nos canais da ANS. A página de orientações para contratar um plano reúne os acessos para essa conferência.
Solicite uma análise para sua empresa
Informe quantas pessoas entrarão no plano, suas idades, as cidades de atendimento e os hospitais que considera importantes. Se já tiver propostas, envie-as para que a comparação parta das condições efetivamente oferecidas.
A AION pode ajudar a filtrar produtos compatíveis com esse perfil e explicar as diferenças de rede, cobertura e custo. Preencha o formulário abaixo para solicitar uma cotação.
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
Revisão editorial em 16/10/2026: conferência documental das propostas e organização de informações pendentes. Condições comerciais, rede e disponibilidade precisam ser confirmadas para cada contratação.
Compartilhe este artigo
Escolha um canal ou copie o link.
plano de saúde empresarial · como escolher plano de saúde empresarial · comparação de propostas · rede credenciada · carência · coparticipação · plano empresarial PME