Planos de Saúde PME
Plano de Saúde Empresarial Omint: Vantagens para CNPJ, PME e Executivos
Por Beathriz Amanda | Especialista em Planos de Saúde e Seguros
Conteúdo informativo. Confirme as condições na proposta vigente e nas fontes oficiais das operadoras e da ANS.
Publicado em Atualizado em
Índice
Para pequenas e médias empresas, sócios e executivos, o plano de saúde empresarial pode ocupar uma posição importante dentro da estratégia de benefícios.
Mas uma contratação bem-feita exige mais do que encontrar uma mensalidade que caiba no orçamento.
É preciso entender:
quais hospitais e laboratórios realmente importam;
como funciona a rede de cada produto;
quais carências podem ser aplicadas;
se existe coparticipação;
como funciona o reembolso;
qual é a abrangência;
e o que a empresa realmente recebe ao pagar mais por determinado plano.
Isso se torna ainda mais importante quando a empresa está avaliando uma operadora de posicionamento premium, como a Omint.
A Omint possui diferentes produtos e modalidades. Portanto, rede, reembolso e demais características precisam ser analisados no produto efetivamente cotado — e não apenas pelo nome da operadora. A própria Omint apresenta soluções com rede credenciada e possibilidade de livre escolha por reembolso em determinados produtos. Omint
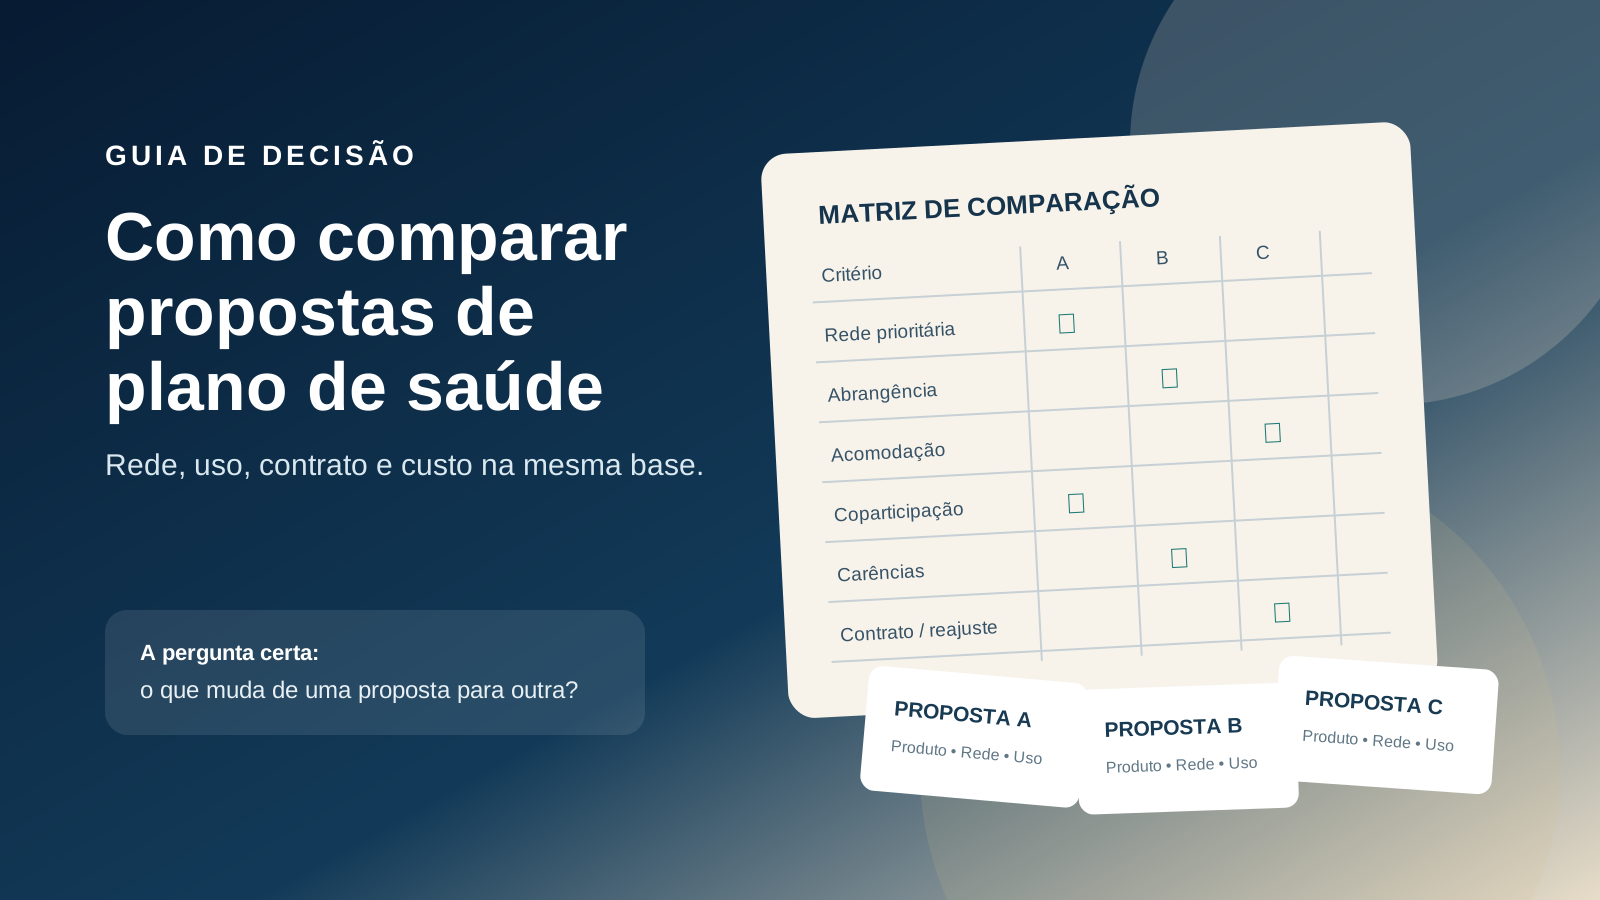
Na prática, eu prefiro organizar a decisão assim:
NECESSIDADE → REDE → CONFIGURAÇÃO → CARÊNCIA → REEMBOLSO → PREÇO
Se você ainda estiver em uma etapa mais geral da decisão, antes de analisar a Omint especificamente, veja também nosso guia sobre como escolher um plano de saúde empresarial.
Quer entender se a Omint faz sentido para sua empresa?
Antes de comparar somente valores, podemos analisar o perfil das vidas, hospitais prioritários, necessidade de reembolso e região de utilização.
1. Plano de saúde empresarial para PMEs: custo não deve ser o único critério
Gerenciar uma pequena ou média empresa exige equilibrar orçamento e benefício percebido.
Por isso, uma pergunta como:
“Quanto custa um plano empresarial?”
é importante, mas não é suficiente.
Eu acrescentaria:
“O que a empresa recebe em troca desse valor?”
Duas propostas com preços próximos podem entregar redes hospitalares, coparticipações, abrangências e condições bastante diferentes.
Da mesma forma, uma opção mais cara só faz sentido quando os benefícios adicionais têm utilidade real para aquele grupo.
Se sua principal dúvida neste momento for financeira, vale aprofundar em quanto custa um plano de saúde empresarial e quais fatores formam o preço.
Plano individual x plano empresarial: o que muda?
Critério | Individual / Familiar | Empresarial |
|---|---|---|
Contratação | Pessoa física | Pessoa jurídica para beneficiários elegíveis |
Reajuste anual | Segue regras específicas e, nos planos regulamentados, teto anual definido pela ANS | Segue as regras dos planos coletivos |
Grupos menores | Não se aplica | Contratos com menos de 30 beneficiários são submetidos ao agrupamento de contratos, conforme regra da ANS |
30 vidas ou mais | Não se aplica | Reajuste anual negociado conforme contrato e regulamentação |
Carência | Pode existir dentro dos limites regulatórios | Depende do número de beneficiários e das condições de ingresso |
Preço | Depende do produto e perfil | Depende de produto, região, idades, quantidade de vidas e condições comerciais |
Elegibilidade | Contratação individual/familiar | Exige vínculo elegível com a pessoa jurídica |
Nos planos coletivos com menos de 30 beneficiários, a ANS determina o agrupamento dos contratos da operadora para aplicação do reajuste. Nos contratos com 30 beneficiários ou mais, as cláusulas de reajuste são estabelecidas por negociação entre a pessoa jurídica contratante e a operadora, observadas as regras regulatórias. Governo Federal
Isso é importante porque:
plano empresarial não significa automaticamente plano mais barato ou reajuste menor.
A análise precisa considerar o contrato e o perfil da empresa.
2. Rede credenciada: o que a Omint realmente precisa entregar para sua empresa?Um dos erros mais comuns é analisar primeiro o preço e deixar a rede hospitalar para depois.
Eu faria o contrário.
Se determinados hospitais, laboratórios ou médicos são importantes para os sócios ou colaboradores, eles deveriam entrar como filtro antes da comparação financeira.
Imagine uma empresa que escolhe uma proposta porque economiza algumas centenas de reais por mês.
Depois, quando um dos sócios precisa utilizar o plano, descobre que justamente o hospital que pretendia usar não está disponível naquele produto.
A economia inicial perde parte do sentido.
Por isso, gosto de separar a rede em três categorias:
Hospital indispensável
É aquele que a pessoa realmente não gostaria de perder.
Hospital desejável
Seria importante ter, mas sua ausência não necessariamente elimina a proposta.
Diferencial de rede
É uma unidade interessante, mas que provavelmente não justificaria sozinha pagar significativamente mais pelo plano.
Se a rede for uma das principais dúvidas da empresa, recomendo também entender como avaliar a rede credenciada antes de escolher um plano de saúde.
O nome Omint é suficiente para determinar a rede?
Não.
A própria Omint possui diferentes linhas e produtos. Portanto, não é seguro presumir que todos ofereçam exatamente a mesma rede, o mesmo reembolso ou as mesmas condições.
Nos produtos apresentados oficialmente pela operadora há opções com diferentes modelos de utilização, incluindo rede credenciada e livre escolha com reembolso em determinadas soluções.
Por isso, eu usaria sempre esta lógica:
HOSPITAL → PRODUTO → ATENDIMENTO → CONFIGURAÇÃO → PREÇO
Se você ainda estiver avaliando a operadora de forma mais ampla, sem necessariamente ter uma proposta empresarial em mãos, veja também nossa análise sobre quando a Omint Saúde pode valer a pena.
Essa separação é importante:
este artigo ajuda a avaliar a Omint no contexto empresarial;
o outro ajuda a entender para quais perfis a Omint pode fazer sentido de maneira geral.
“Carência zero” é uma expressão que precisa ser usada com bastante cuidado.
Ela não deve ser tratada como característica automática de qualquer plano empresarial — nem da Omint, nem de outra operadora.
Segundo a ANS, nos planos coletivos empresariais com até 29 beneficiários, pode haver aplicação de carência.
Nos contratos com 30 ou mais beneficiários, há isenção de carência para quem solicita ingresso dentro dos prazos previstos pela regulamentação, incluindo o ingresso em até 30 dias da celebração do contrato ou da vinculação à empresa. Governo Federal
Portanto, em vez de perguntar:
“A Omint tem carência zero?”
eu faria uma pergunta mais precisa:
“Quais carências serão aplicadas para estas pessoas, neste produto e nesta contratação?”
Essa mudança parece pequena, mas evita decisões baseadas em uma promessa genérica.
E se a empresa já tiver outro plano?
Nesse caso, a situação merece ainda mais atenção.
Dependendo do produto, da quantidade de beneficiários, do plano anterior e das condições comerciais, podem existir regras específicas de redução ou aproveitamento.
Por isso, eu recomendo verificar as condições da nova contratação antes de cancelar o contrato atual.
Se este for um ponto importante na sua decisão, veja como funciona a carência no plano de saúde empresarial.
Antes de trocar, eu verificaria:
número de beneficiários;
produto pretendido;
plano atual;
operadora atual;
tempo de permanência;
documentação necessária;
condições de redução disponíveis;
data de vigência.
O objetivo é evitar que a empresa descubra uma condição importante somente depois de concluir a troca.
4. Reembolso médico corporativo: quando ele realmente agrega valor?Para alguns executivos, sócios e profissionais que utilizam médicos particulares, o reembolso pode ser um dos principais critérios da contratação.
Mas dizer que um produto “tem reembolso” também não resolve a comparação.
É necessário descobrir:
qual é o limite;
como é feito o cálculo;
quais atendimentos são elegíveis;
quais documentos são necessários;
como solicitar;
qual a diferença de preço para um produto com outro nível de reembolso.
A Omint apresenta produtos com mecanismos de livre escolha e reembolso, mas as características variam conforme a solução contratada.
Uma coisa que eu sempre recomendo é transformar o reembolso em uma situação concreta.
Por exemplo:
Quanto essa pessoa costuma gastar com consulta particular e quanto o produto analisado devolveria nesse atendimento?
Essa comparação é muito mais útil do que simplesmente perguntar se o plano é “premium”.
Se reembolso e livre escolha tiverem peso alto na decisão, veja nosso conteúdo específico sobre como funciona o reembolso no plano de saúde.
Coparticipação também precisa entrar na contaOutro ponto que pode alterar a análise é a coparticipação.
Duas propostas podem apresentar mensalidades diferentes porque também possuem configurações diferentes de utilização.
Não é suficiente olhar apenas:
mensalidade A x mensalidade B
É preciso entender:
mensalidade + possível custo de utilização + rede entregue
Para determinados perfis, uma modalidade com coparticipação pode fazer sentido.
Para outros, maior previsibilidade mensal pode ser mais importante.
Se essa escolha estiver aberta na sua empresa, veja plano empresarial com ou sem coparticipação: o que comparar.
Apartamento ou enfermaria?A acomodação também interfere na comparação.
Uma proposta com enfermaria não deveria ser comparada apenas pelo preço com outra em apartamento, como se fossem configurações equivalentes.
Antes de escolher, vale verificar:
diferença de mensalidade;
perfil dos beneficiários;
preferência em eventual internação;
impacto dessa diferença no orçamento total.
Se a empresa ainda não definiu essa configuração, veja as diferenças entre enfermaria e apartamento no plano empresarial.
5. Omint para executivos: quando um plano premium pode fazer sentido?Um plano de maior padrão não deveria ser contratado apenas pelo posicionamento da marca.
Ele tende a fazer mais sentido quando a empresa realmente valoriza características que justificam o investimento adicional.
Por exemplo:
executivos que utilizam médicos particulares;
beneficiários que valorizam livre escolha;
necessidade de determinados hospitais;
equipes que precisam de abrangência adequada à rotina;
perfil que utiliza com frequência estruturas de alta complexidade;
empresa que deseja oferecer um benefício diferenciado para cargos estratégicos.
Por outro lado, se os beneficiários utilizarem principalmente uma rede regional mais simples e não fizerem uso de livre escolha ou reembolso, pode ser que parte da sofisticação do produto tenha pouco valor prático.
É por isso que eu não começaria perguntando:
“A Omint é boa?”
Eu perguntaria:
“O que sua empresa precisa que um plano entregue?”
Depois verificaria se a Omint é uma das alternativas que melhor atendem a essa necessidade.
Simulador e cotação de plano empresarial OmintAntes de solicitar uma proposta, vale organizar as informações que realmente alteram a análise.
Tenha em mãos:
cidade ou região de utilização;
quantidade de vidas;
idades ou faixas etárias;
vínculo dos beneficiários com o CNPJ;
plano atual, se houver;
hospitais prioritários;
preferência entre apartamento e enfermaria;
interesse ou não em coparticipação;
necessidade de reembolso;
necessidade de cobertura regional ou nacional.
Essas informações ajudam a evitar uma comparação superficial.
Na AION, a análise não precisa começar por:
“Quero Omint.”
Ela pode começar por:
“Estas são as minhas necessidades. A Omint faz sentido diante das outras alternativas disponíveis?”
Essa diferença é importante porque a AION atua como consultoria independente.
Quer comparar a Omint com outras opções?
Se você já possui uma proposta da Omint ou está considerando a operadora para sua empresa, podemos comparar:
rede;
produto;
reembolso;
configuração;
preço;
alternativas disponíveis.
QUERO COMPARAR PLANOS PARA MINHA EMPRESA
Mensagem pronta:
Conclusão: Omint empresarial vale a pena para PMEs e executivos?Olá! Vim pelo blog da AION e gostaria de comparar a Omint com outras opções de plano empresarial para o meu perfil.
Pode fazer sentido — mas essa resposta depende do perfil da empresa.
Uma contratação bem estruturada não deveria começar pelo prestígio da marca nem terminar no preço da mensalidade.
Eu analisaria:
perfil → hospitais → produto → configuração → carência → reembolso → preço
Para algumas empresas, a rede e os recursos de um produto premium podem justificar o investimento.
Para outras, uma solução diferente pode entregar tudo o que os beneficiários realmente precisam por um custo mais adequado.
E essa é justamente a comparação que deve ser feita antes da contratação.
Se você ainda estiver organizando os critérios gerais da decisão, veja novamente nosso guia de como escolher um plano de saúde empresarial em 7 pontos.
Quer descobrir se a Omint é realmente a melhor opção para sua empresa?
A AION pode analisar a proposta da Omint junto de outras alternativas disponíveis para o perfil.
Você informa:
quantidade de vidas;
idades;
cidade;
plano atual;
hospitais prioritários;
necessidades de reembolso.
A partir daí, organizamos as diferenças para facilitar a decisão.
Eu analiso as possibilidades, organizo as diferenças e explico o que muda entre as propostas. A decisão continua sendo sua.
Compartilhe este artigo
Escolha um canal ou copie o link.
Plano de Saúde Omint · Plano de Saúde Empresarial · Omint PME · Plano de Saúde para Executivos · Reembolso Omint · Rede Credenciada Omint