Omint
Reembolso de Plano de Saúde: Como Funciona a Livre Escolha e Como Solicitar
Por Beathriz Amanda | Especialista em Planos de Saúde e Seguros
Conteúdo informativo. Confirme as condições na proposta vigente e nas fontes oficiais das operadoras e da ANS.
Publicado em Atualizado em
Índice
Imagine o seguinte cenário: você ou um familiar descobre uma condição de saúde que exige acompanhamento especializado. Após pesquisar intensamente e pedir recomendações a pessoas de confiança, você encontra o médico ideal. Ele possui um currículo brilhante, atendimento humanizado e a expertise exata para o seu caso. Porém, ao ligar para agendar a consulta, surge o obstáculo: esse profissional não atende pela rede credenciada do seu convênio.
Para a grande maioria dos beneficiários no Brasil, essa situação significa ter que arcar com o custo integral da consulta e dos exames particulares, ou desistir do médico de confiança e recomeçar a busca na lista da operadora. É exatamente neste ponto de atrito que entra o reembolso de plano de saúde, um dos benefícios mais importantes e desejados do mercado de saúde suplementar.
O reembolso é o mecanismo que materializa o conceito de livre escolha, permitindo que o paciente decida quem vai cuidar da sua saúde, com a segurança de que será restituído financeiramente. Neste guia completo, vamos explicar detalhadamente como funcionam as regras da Agência Nacional de Saúde Suplementar (ANS), como calcular os valores de devolução e como a tecnologia tem transformado esse processo em algo simples e sem burocracia.
O que é o reembolso de plano de saúde e o sistema de livre escolha?
Em termos práticos, o reembolso é a devolução financeira (parcial ou integral) do valor gasto pelo beneficiário com serviços médicos, hospitalares ou laboratoriais realizados fora da rede credenciada de sua operadora.
Quando você contrata um plano que oferece esse benefício, você está adquirindo o direito à livre escolha. Em vez de ficar restrito a um catálogo predeterminado de clínicas e hospitais, o mundo da medicina passa a estar à sua disposição. O fluxo é simples: você escolhe o especialista de sua preferência (um pediatra, psiquiatra, fisioterapeuta ou cirurgião), realiza o pagamento particular no momento do atendimento e, mediante a apresentação do recibo ou nota fiscal, a operadora deposita o valor correspondente na sua conta bancária.
Em produtos que oferecem livre escolha contratual, esse recurso pode ser especialmente relevante para quem já possui médicos de confiança ou precisa de flexibilidade fora da rede. O peso desse benefício deve ser avaliado junto com os limites de reembolso, a rede credenciada e o custo total do plano.
Antes de escolher pelo reembolso: compare também a rede do produto. Em alguns casos, uma rede credenciada forte reduz a necessidade de atendimento particular; em outros, a livre escolha pode ser decisiva. Veja como avaliar a rede credenciada de um plano de saúde.
Regras de reembolso médico ANS: Conheça seus direitos
O setor de saúde suplementar é rigorosamente regulado. Por isso, as regras de reembolso médico ANS (Agência Nacional de Saúde Suplementar) foram criadas para garantir transparência e proteger o consumidor. Basicamente, as solicitações de restituição se enquadram em duas categorias legais distintas:
Reembolso por falha na rede credenciada (Obrigatório)
De acordo com a ANS, as operadoras têm prazos máximos para garantir o atendimento aos seus beneficiários. Se você precisar de uma consulta, exame ou cirurgia coberta pelo rol de procedimentos obrigatórios e a sua operadora não conseguir agendar o serviço dentro do prazo legal na sua região, você tem o direito de buscar um prestador particular. Nesse caso específico de falha na garantia de atendimento, a operadora é obrigada por lei a reembolsar 100% do valor pago em até 30 dias após a solicitação.
Reembolso por livre escolha contratual (Opcional)
Este é o cenário mais procurado por quem busca planos de alto padrão. Aqui, o reembolso não ocorre porque faltou médico na rede, mas sim porque o seu contrato oferece a flexibilidade de buscar atendimento fora dela. Como se trata de um benefício adicional, as regras, limites e valores a serem restituídos são definidos previamente no contrato através de uma tabela própria da operadora. O prazo legal máximo para pagamento também é de 30 dias, mas empresas de excelência costumam realizar o depósito muito antes desse limite.
Como funciona a tabela de reembolso na prática?
Uma dúvida frequente é: "Se eu pagar R$ 800 em uma consulta particular, o convênio vai me devolver R$ 800?". A resposta depende diretamente do nível do seu contrato e da tabela de reembolso da sua operadora.
Os contratos que preveem livre escolha utilizam múltiplos ou valores fixos para determinar o teto de devolução de cada procedimento. Se você possui um plano com um limite de reembolso alto, a chance de ter 100% da sua despesa coberta é muito maior.
Para ilustrar de forma didática, vamos analisar o exemplo da paciente Carla:
O Contrato: Carla possui um plano de saúde cuja tabela de reembolso estipula o limite máximo de R$ 400,00 para consultas médicas regulares.
Cenário 1 (Reembolso Integral): Carla agenda uma consulta com uma ginecologista particular que cobra R$ 350,00. Como o valor cobrado está abaixo do teto da sua tabela, a operadora reembolsa o valor integral de R$ 350,00. O custo final do próprio bolso da paciente foi zero.
Cenário 2 (Reembolso Parcial): Seis meses depois, Carla busca um neurologista renomado cuja consulta custa R$ 700,00. Ela paga o valor na clínica e envia o recibo. A operadora devolverá o teto máximo estipulado no contrato, que é R$ 400,00. O custo final de Carla foi de R$ 300,00 pela consulta com o especialista de sua escolha.
Em casos de cirurgias, a lógica é a mesma, mas fracionada. Cada membro da equipe médica (cirurgião, anestesista, instrumentador) e cada procedimento realizado possui um código específico. Por isso, é altamente recomendável solicitar uma "prévia de reembolso" à operadora antes de procedimentos eletivos complexos, evitando surpresas no planejamento financeiro.
💡 DICA: Quer previsibilidade antes de realizar seu procedimento?
Quando o produto oferecer prévia ou simulação de reembolso, vale consultar o valor estimado antes do atendimento. O cálculo e o pagamento devem ser conferidos conforme as regras e os limites do contrato específico.
Plano Convencional vs. Plano de Saúde Premium: O que muda no reembolso?
Nem todo reembolso é igual. A experiência do cliente pode variar drasticamente dependendo do perfil da operadora escolhida. Enquanto planos de entrada costumam burocratizar o processo, um plano de saúde premium trata a livre escolha como um compromisso de excelência.
Veja abaixo as principais diferenças na experiência de solicitação:
Característica | Plano de Saúde Convencional | Plano de Saúde de Alto Padrão |
|---|---|---|
Limites de Reembolso | Tetos baixos, forçando o cliente a pagar altas diferenças do próprio bolso. | Múltiplos elevados, cobrindo grande parte ou a totalidade dos honorários médicos. |
Prazo de Pagamento | Utiliza o limite máximo legal de 30 dias corridos. | Agilidade extrema, com depósitos muitas vezes realizados em poucos dias úteis. |
Processo de Solicitação | Burocrático, exigindo envio de papéis físicos ou sistemas complexos e lentos. | 100% digital, inteligente e intuitivo pelo aplicativo do celular (upload de foto ou PDF). |
Transparência | Dificuldade em simular valores antes do atendimento médico. | Simuladores integrados ao app, garantindo total previsibilidade financeira pré-consulta. |
Suporte e Atendimento | Call centers terceirizados com scripts engessados em caso de dúvidas ou "exigências". | Atendimento consultivo, humanizado e focado na resolução rápida do caso. |
Em produtos de alto padrão, o reembolso pode ter peso importante na decisão, especialmente para quem já utiliza médicos particulares. Ainda assim, limites, múltiplos, documentação, prazos e procedimentos elegíveis variam conforme o contrato e precisam ser comparados antes da contratação.
Como solicitar seu reembolso sem burocracia
O tempo em que era necessário preencher formulários à mão e enviar envelopes via Correios ficou para trás — pelo menos nas operadoras de alto padrão. Hoje, a tecnologia é a maior aliada do paciente.
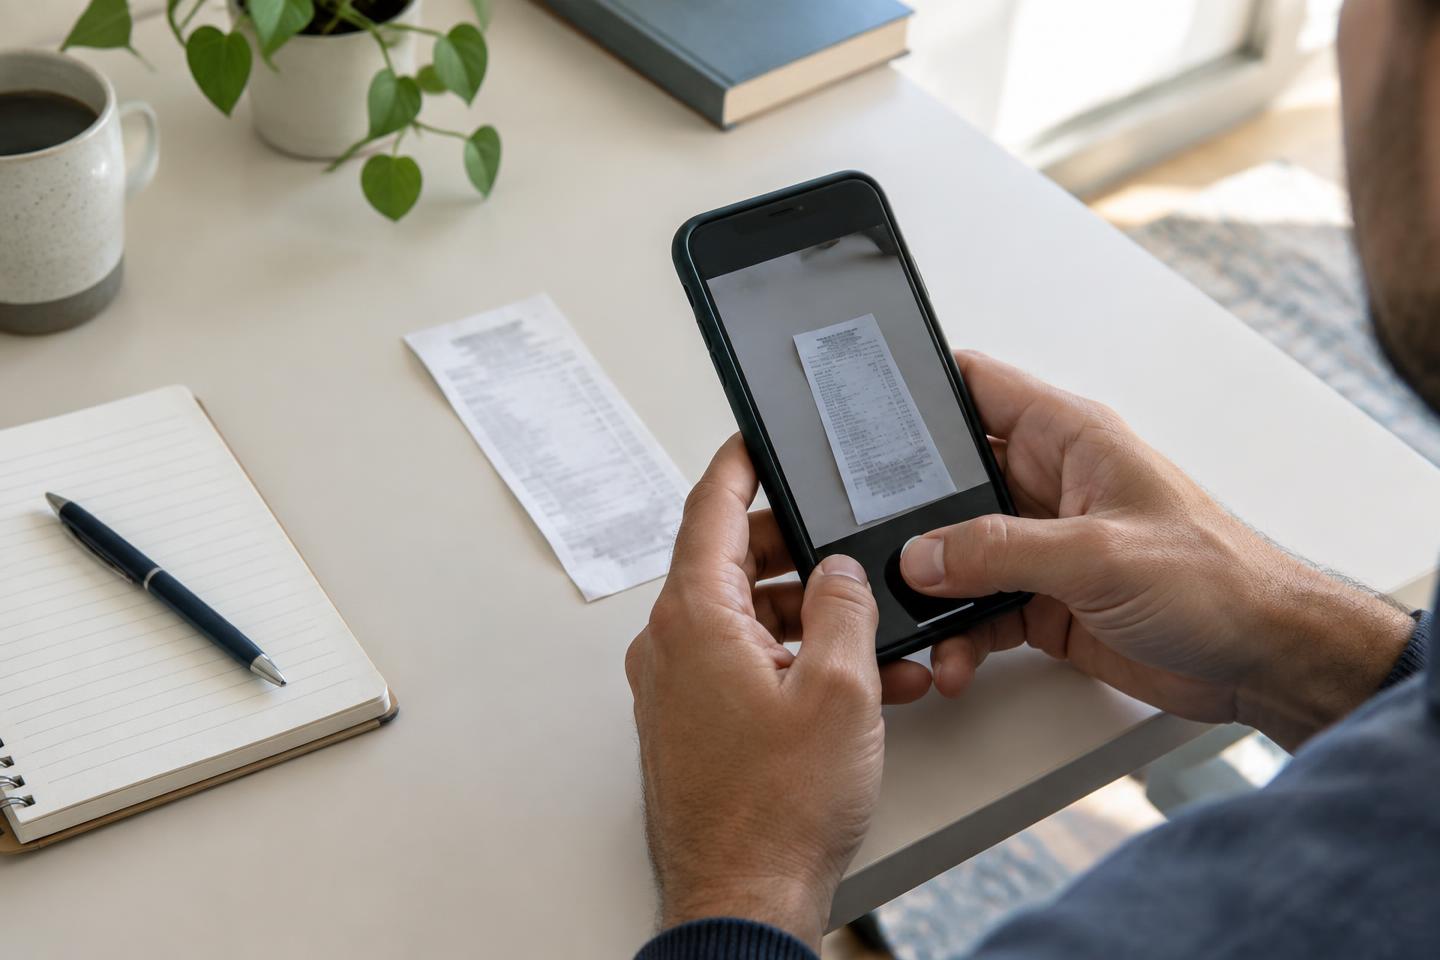
Com os aplicativos modernos, processos de Inteligência Artificial e reconhecimento óptico de caracteres (OCR) são capazes de ler o recibo médico pela câmera do celular, cruzar dados com a Receita Federal e validar a solicitação em segundos. O beneficiário acompanha o status em tempo real, recebendo notificações desde a aprovação até o depósito em conta.
Checklist de documentos e boas práticas para aprovação rápida
Para garantir que o seu processo digital tramite sem pausas para correção (o que as operadoras chamam de "cair em exigência"), certifique-se de ter os seguintes dados na sua documentação:
Dados de identificação no recibo ou Nota Fiscal: Nome completo do paciente atendido, valor pago expresso em números e por extenso, data exata do atendimento, assinatura, carimbo e CPF (ou CNPJ da clínica) do prestador.
Número do Conselho de Classe: É obrigatório constar o registro profissional de quem prestou o serviço (CRM para médicos, CRP para psicólogos, CREFITO para fisioterapeutas, etc.).
Códigos TUSS: A Terminologia Unificada da Saúde Suplementar (TUSS) é o padrão nacional de identificação de procedimentos. Peça sempre à clínica para incluir o código TUSS do exame, terapia ou cirurgia no recibo. Isso elimina ambiguidades e acelera a análise da operadora.
Pedido médico original: Para reembolsos de exames laboratoriais, de imagem ou sessões de terapias (como fonoaudiologia e fisioterapia), o recibo fiscal por si só não basta. É necessário anexar o pedido médico (encaminhamento) que justificou a realização daquele procedimento.
Relatório clínico (para cirurgias e casos complexos): Em caso de pequenos procedimentos em consultório ou cirurgias maiores, um relatório médico detalhando o diagnóstico e a indicação clínica acelera o trabalho da auditoria médica do plano.
Conclusão: Autonomia e segurança com a livre escolha
Entender como funciona o reembolso médico é assumir o controle total sobre a jornada de saúde da sua família. A liberdade de poder acionar os maiores especialistas do país, independentemente de estarem ou não em um catálogo de rede credenciada, é o verdadeiro significado de qualidade de vida e medicina de excelência.
No entanto, essa liberdade só é plenamente vivenciada quando a sua operadora atua como uma parceira, oferecendo tecnologia ágil, limites financeiros condizentes com a realidade do mercado e respeito ao seu tempo.
Você não deveria ter que escolher entre um médico de confiança e o equilíbrio das suas finanças, nem lidar com burocracias desgastantes enquanto cuida de quem ama.
Quer comparar planos considerando reembolso e livre escolha?
A AION pode analisar o perfil de utilização, rede desejada, necessidade de atendimento particular e condições do produto antes da decisão.
Veja também como escolher um plano de saúde empresarial considerando rede, abrangência, acomodação e custo total.
Solicite uma cotação com a AION
Conte o que você procura para receber orientação personalizada.
Compartilhe este artigo
Escolha um canal ou copie o link.